
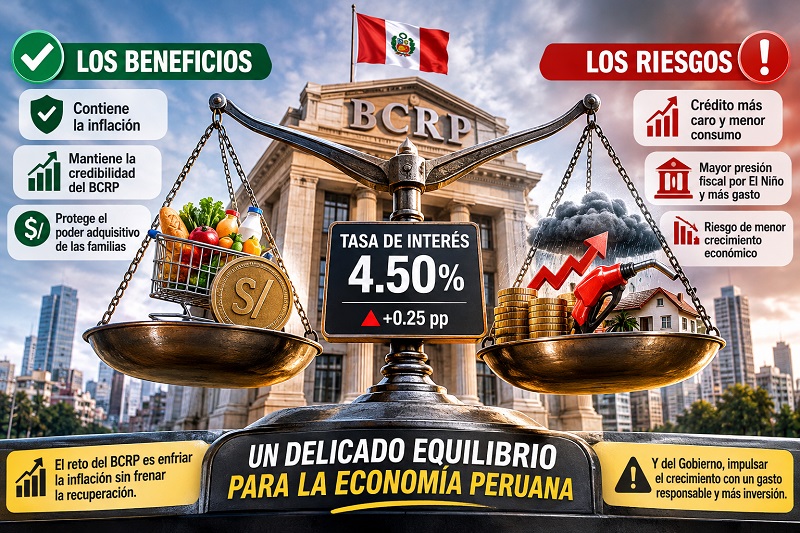
El aumento de la tasa de referencia de 4,25% a 4,50% busca frenar las expectativas inflacionarias, pero abre un nuevo frente de riesgos para la economía peruana. Los choques de oferta, el mayor gasto público, la incertidumbre política y El Niño podrían prolongar la inflación, encarecer el crédito y comprometer la recuperación de la inversión privada.
El Banco Central de Reserva del Perú (BCRP) decidió elevar su tasa de interés de referencia en 25 puntos básicos, hasta 4,50%, enviando una señal de preocupación frente al deterioro del escenario inflacionario. La inflación interanual alcanzó 5,3% en octubre, mientras las expectativas a doce meses llegaron a 3,1%, superando el techo del rango meta de entre 1% y 3%.
La decisión tiene una justificación monetaria: evitar que las presiones sobre los precios se consoliden y terminen afectando las decisiones de consumo, inversión y negociación salarial. Sin embargo, el problema es más complejo. El Perú enfrenta una combinación de choques de oferta, mayores costos internacionales, dinamismo de la demanda interna, incertidumbre política y riesgos climáticos que podrían prolongar las presiones inflacionarias.
La pregunta es ¿cuánto podrá hacer el BCRP mediante las tasas de interés cuando buena parte del problema no se origina exclusivamente en un exceso de demanda?.
1. Riesgo inflacionario: combatir los precios sin resolver los problemas de oferta
El primer riesgo es que la inflación se mantenga elevada durante más tiempo del previsto. El encarecimiento de alimentos, energía y transporte, sumado a las tensiones internacionales y las alteraciones climáticas, puede trasladarse progresivamente a los costos de producción y distribución.
Aquí aparece la principal limitación de la política monetaria: elevar la tasa de interés puede moderar el consumo y encarecer el financiamiento, pero no aumenta la producción agrícola, no reduce los costos internacionales de energía ni restablece las cadenas logísticas afectadas.
El fenómeno de El Niño constituye una amenaza adicional. Las alteraciones climáticas pueden afectar cultivos, pesca, transporte e infraestructura, provocando restricciones de abastecimiento y nuevas presiones sobre los precios. El impacto será particularmente sensible para los hogares de menores ingresos, cuya capacidad adquisitiva está más expuesta al encarecimiento de los alimentos.
La incertidumbre política también puede complicar el panorama. Una mayor percepción de riesgo podría generar volatilidad cambiaria y encarecer los productos importados, añadiendo presión a la inflación.
El desafío del BCRP será impedir que estos incrementos inicialmente asociados a choques externos y climáticos se conviertan en una espiral persistente de expectativas y reajustes de precios.
2. Riesgo fiscal: más gasto público en una economía expuesta a nuevas presiones
El segundo frente está relacionado con las cuentas fiscales. El Estado tendrá que incrementar sus intervenciones para atender los efectos de El Niño, reparar infraestructura, proteger a las poblaciones vulnerables y financiar acciones de prevención y reconstrucción.
Estas necesidades son inevitables, pero la composición del gasto será determinante. Una expansión fiscal sin suficiente capacidad de ejecución ni una respuesta equivalente de la oferta podría añadir presión a la demanda interna y dificultar el trabajo del Banco Central.
El riesgo es particularmente relevante si los recursos adicionales terminan concentrándose en gasto corriente o programas de limitada productividad, en lugar de priorizar infraestructura, prevención de desastres, conectividad y recuperación de la capacidad productiva.
La inversión pública bien ejecutada puede reducir vulnerabilidades y ampliar la oferta económica. En cambio, un gasto desordenado podría elevar las necesidades de financiamiento, presionar el déficit fiscal y alimentar nuevas tensiones inflacionarias.
El Ministerio de Economía y Finanzas enfrenta, por tanto, una tarea compleja: atender la emergencia climática sin comprometer la sostenibilidad fiscal ni generar estímulos que terminen chocando con una oferta debilitada.
La coordinación entre política monetaria y fiscal será decisiva. No tendría sentido que el BCRP eleve las tasas para contener la demanda mientras el gasto público introduce presiones adicionales sin una estrategia de productividad.
3. Riesgo de crecimiento: crédito más caro y proyectos de inversión en espera
El tercer riesgo es que el endurecimiento monetario termine afectando la actividad económica cuando el país necesita fortalecer su inversión privada.
Una tasa de referencia más alta puede trasladarse progresivamente al costo de los créditos empresariales, capital de trabajo y financiamiento de proyectos. Las pequeñas y medianas empresas, especialmente aquellas con márgenes reducidos, podrían enfrentar mayores dificultades para financiar operaciones y sostener sus planes de expansión.
La construcción, el comercio, la industria y los servicios también podrían resentir el encarecimiento del crédito. Para las familias, el efecto puede reflejarse en mayores costos de financiamiento y postergación de decisiones de consumo.
A ello se suma la incertidumbre política, que puede retrasar inversiones y reducir el apetito empresarial por nuevos proyectos. Si El Niño provoca daños en infraestructura y reduce la producción de determinados sectores, el impacto sobre el crecimiento podría intensificarse.
El resultado sería una combinación especialmente compleja: inflación persistente, mayores costos financieros, presión sobre las cuentas públicas y menor dinamismo productivo.
La prueba de coordinación económica
El incremento de 25 puntos básicos no significa necesariamente que el BCRP continuará elevando las tasas.
Su siguiente decisión dependerá de la evolución de las expectativas, la inflación subyacente, la actividad económica y la persistencia de los choques de oferta.
Pero el problema trasciende al Banco Central. El Perú necesita una política fiscal responsable, inversiones que amplíen la capacidad productiva, prevención efectiva frente a El Niño y mayor estabilidad institucional para recuperar la confianza empresarial.
La verdadera amenaza no es solamente que la inflación permanezca elevada, sino que el país termine pagando simultáneamente el costo de los precios más altos, un Estado con mayores necesidades de financiamiento y una inversión privada debilitada.
El BCRP puede defender la estabilidad monetaria mediante las tasas de interés. Lo que no puede hacer es sustituir las políticas económicas que el país necesita para producir más, invertir mejor y reducir su vulnerabilidad climática. Esa será la verdadera prueba para la economía peruana.
Es una prueba